Le remboursement de traitements vitaux en Suisse dépend largement de la caisse maladie choisie par l'assuré. C'est la conclusion que permet de tirer une enquête de la RTS, publiée le 8 novembre 2026, après cinq ans de procédure juridique contre l'Office fédéral de la santé publique (OFSP) et un arrêt du Tribunal administratif fédéral.
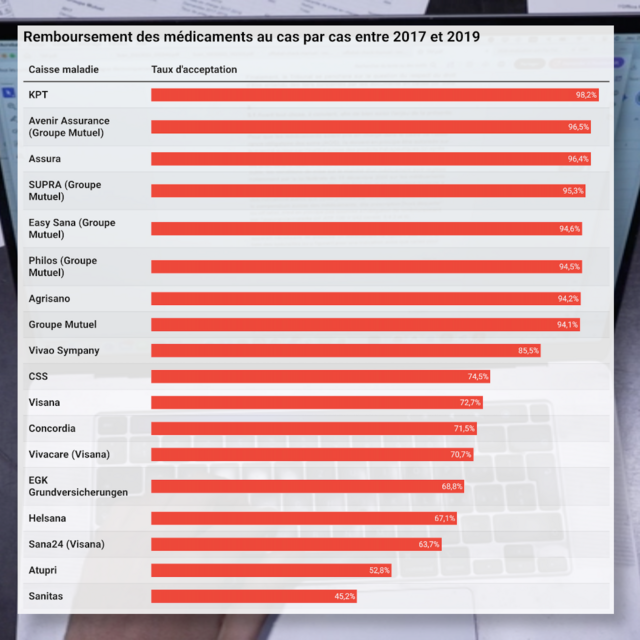
Les données, couvrant la période 2017-2019 et obtenues par l'émission Mise au Point, montrent des taux d'acceptation allant de 45% à 98% selon l'assureur pour les médicaments hors liste, dits «off-label», remboursés au cas par cas.
Un malade sur trois concerné en oncologie
Le système suisse repose sur un principe simple: seuls les traitements figurant sur la liste des médicaments remboursés sont pris en charge automatiquement par l'assurance de base, conformément à la loi sur l'assurance maladie (LAMal). Pour les autres, l'assureur tranche dossier par dossier.
L'an passé, près de 80'000 demandes de ce type ont été déposées en Suisse. En oncologie, un malade sur trois est concerné par ces demandes de remboursement individuelles, selon l'enquête de la RTS.
Le cas de Pascal Rolle illustre l'enjeu. En 2023, ce père de famille apprend qu'il souffre d'une forme agressive de cancer du sang et de la moelle osseuse. Ses médecins lui donnent moins d'un an à vivre et demandent à deux reprises la prise en charge d'Elzonris, un traitement innovant.
«Mon oncologue a fait des démarches, par deux fois, pour que je puisse bénéficier d'Elzonris. C'était ma planche de salut, la solution de survie», raconte-t-il à la RTS.
Sa caisse refuse. Il engage un bras de fer juridique de sept mois, finit par obtenir le traitement, et son cancer est aujourd'hui en rémission.
«On a déjà la tête sous l'eau, et on nous l'enfonce encore un peu plus. Je ne comprends pas pourquoi des gens décident de qui vit et qui meurt», dit cet ancien cadre de PME.
Le classement que la Confédération gardait anonyme
Une étude mandatée par la Confédération et publiée par l'OFSP en 2020 révélait déjà de fortes disparités entre assureurs. Mais le rapport anonymisait les caisses. Il aura fallu cinq ans de procédure, marquée par un arrêt du Tribunal administratif fédéral, pour que la RTS obtienne les données originales.
Les résultats sont nets. Sur 2017-2019, KPT, Assura et le Groupe Mutuel affichent les taux d'acceptation les plus élevés, avec respectivement 98%, 96% et 94% des demandes acceptées. La CSS se situe à 74%, juste sous la moyenne nationale de 76%.
En bas du classement figurent Helsana (67%), Atupri (53%) et Sanitas (45%).
Les caisses contestent la comparaison
La faîtière des assureurs-maladie, prio.swiss, émet de «sérieuses réserves» sur ces chiffres. «L'interprétation des taux d'acceptation exige des demandes comparables et des définitions uniformes, ce qui, de notre point de vue, n'est pas le cas», écrit-elle, invoquant des mises en œuvre différentes de l'enquête selon les caisses.
Seul Sanitas a répondu directement. La caisse estime que les essais thérapeutiques ont été comptabilisés comme des refus dans les données; en les comptant comme des décisions favorables, son taux d'acceptation se situerait «aux alentours de 80%». Elle n'explique pas pourquoi les écarts persisteraient entre assureurs appliquant des règles identiques.
Car les auteurs de l'étude de 2020 ont vérifié ce point. En 2019, un assureur ayant traité plus de 2000 demandes avec les mêmes règles comptables que Sanitas affichait 74% d'acceptation, contre 46% pour Sanitas, soit 28 points d'écart.
«Il faut donc conclure à une hétérogénéité et, partant, à une inégalité de traitement entre l'ensemble des assurés LAMal», écrivent les auteurs.
Un test à l'appui: un dossier fictif strictement identique soumis à 16 grands assureurs a produit des réponses divergentes. Trois ont accepté le traitement, quatre ont refusé, six ont proposé un essai thérapeutique et trois ont demandé des informations complémentaires.
Des médecins-conseils sous critique
L'étude impute ces différences en grande partie aux médecins-conseils, chargés d'évaluer le bénéfice thérapeutique pour la caisse. Certains oncologues estiment que ces médecins, parfois généralistes ou gynécologues, n'ont pas toujours les compétences nécessaires pour juger des traitements complexes contre le cancer. L'OFSP défend leur indépendance, garantie par la loi, bien qu'ils soient rémunérés par les assureurs.
Une réforme entrée en vigueur en 2024 vise à harmoniser les procédures. L'«OLU-Tool», qui permet aux médecins-conseils de partager leurs données, est désormais obligatoire. Prio.swiss affirme qu'un examen mené aujourd'hui «ne ferait pas apparaître de différences significatives».
Vérification impossible, faute de données: sur toutes les caisses contactées, seule Atupri a transmis ses chiffres récents, soit 77% de demandes acceptées en 2024 et 81% en 2025.
«Un droit de vie et de mort»
Sur le terrain, le constat est plus sombre. Solange Peters, cheffe de l'oncologie au CHUV et présidente d'Oncosuisse, a transmis à la RTS sa propre évaluation des assureurs pour 2020 à 2025. Son verdict est sans appel.
«Au CHUV, nous avons les mêmes champions, et les mêmes perdants. Ça n'a pas changé depuis 2020», dit-elle.
Cette semaine encore, deux patients du CHUV atteints d'un cancer du pancréas ont reçu des décisions opposées de leurs assureurs. Même médicament, même maladie, même argumentaire médical: l'un a obtenu son feu vert, l'autre un refus.
«Les assurances ont un droit de vie et de mort sur les patients. Elles dictent en tout cas ce que les gens peuvent espérer pour la vie qu'ils ont encore», poursuit la médecin.
Les recours restent illusoires face à l'urgence: «Je peux insister, je peux rappeler la science, mais légalement j'ai très peu voire pas de moyen de recours. Et de toute façon, contre le cancer, un moyen de recours prendrait beaucoup trop de temps pour une maladie qui va gagner avant qu'on arrive au bout des démarches», explique-t-elle.
Ce paradoxe, des primes élevées pour une couverture qui reste conditionnelle, n'est pas propre à la Suisse. En France, Le Matin relève un déremboursement croissant des médicaments au profit des complémentaires, un mouvement qui nourrit les renoncements aux soins, comme le confirme aussi l'analyse de Social Mag sur les inégalités creusées par les assurances complémentaires.
Une question démocratique
Pour un libéral, le dossier est dérangeant. La LAMal garantit à chaque assuré un accès égal aux prestations; or l'égalité de traitement est précisément ce que ces données démentent. Un système où le remboursement d'un médicament contre le cancer relève de la loterie administrative n'est pas soutenable, ni conforme à l'esprit de la loi.
La transparence a fini par trier ici, mais elle a exigé cinq ans de procédure et l'obstination d'une rédaction. Les autorités fédérales gagneraient à publier ces données d'elles-mêmes, sans contrainte judiciaire. Une nouvelle évaluation de l'OFSP est attendue en 2027.
D'ici là, une question restera ouverte: les chances d'obtenir un traitement vital doivent-elles dépendre du choix de sa caisse maladie?
Questions fréquentes
Quels assureurs acceptent le plus de demandes de remboursement?
Sur 2017-2019, KPT (98%), Assura (96%) et le Groupe Mutuel (94%) affichent les taux d'acceptation les plus élevés, selon les données obtenues par la RTS.
Quelles caisses maladie refusent le plus de traitements?
Sur la même période, Helsana (67%), Atupri (53%) et Sanitas (45%) présentent les taux d'acceptation les plus faibles. Sanitas conteste ces chiffres et avance un taux d'environ 80% si les essais thérapeutiques sont comptés comme des acceptations.
Que prévoit la réforme de 2024?
Elle harmonise les procédures d'évaluation et rend obligatoire l'OLU-Tool, un outil de partage de données entre médecins-conseils. Ses effets ne pourront être mesurés qu'avec la nouvelle évaluation de l'OFSP attendue en 2027.